شکاف پنهان حساب‌های ترامپ۲۴ مرداد ۱۴۰۵

حسابی برای همه کودکان، اما نه الزاماً با فرصت برابر

اقتصاد دیجیتالFast Company
میزان اهمیت:
۶/ ۱۰
شکاف پنهان حساب‌های ترامپ

اصل ماجرا

  • •حساب‌های سرمایه‌گذاری موسوم به ترامپ برای کودکان شروع قدرتمندی داشته‌اند؛ بیش از ۷ میلیون کودک زیر ۱۸ سال ثبت‌نام شده‌اند.
  • •۸۶ درصد ثبت‌نام‌کنندگان از خانواده‌هایی با درآمد کمتر از ۲۰۰ هزار دلار هستند، اما نویسنده استدلال می‌کند این معیار لزوماً به معنی رسیدن برنامه به فقیرترین خانواده‌ها نیست.
  • •پیشنهاد کسر پیش از مالیات تا ۲٬۵۰۰ دلار سالانه و مشارکت کارفرمایان می‌تواند برای خانواده‌های مرفه‌تر قابل استفاده‌تر باشد، نه کسانی که با هزینه‌های روزمره درگیرند.
  • •نگرانی اصلی این است که برنامه‌ای با هدف کاهش شکاف ثروت، در عمل به ابزار تقویت خانواده‌هایی تبدیل شود که از قبل توان سرمایه‌گذاری بیشتری دارند.

اعداد کلیدی

۷میلیون

کودکان ثبت‌نام‌شده

تا ۲۷ ژوئیه، بیش از ۷ میلیون کودک زیر ۱۸ سال در حساب‌های ترامپ ثبت‌نام شده بودند.

۸۶درصد

خانواده‌های زیر درآمدی

۸۶ درصد کودکان ثبت‌نام‌شده متعلق به خانواده‌هایی با درآمد سالانه کمتر از ۲۰۰ هزار دلار هستند.

۲۰۰هزار دلار

آستانه درآمدی

کمیته راه و روش‌های مجلس آمریکا از درآمد کمتر از ۲۰۰ هزار دلار به‌عنوان نشانه رسیدن برنامه به خانواده‌های نیازمند یاد کرده است.

۲۵۰۰دلار

سقف مشارکت سالانه

پیشنهاد جدید وزارت خزانه‌داری اجازه می‌دهد خانواده‌ها سالانه تا ۲٬۵۰۰ دلار پیش از مالیات از طریق کسر حقوقی سرمایه‌گذاری کنند.

چرا مهم است؟

فرصت روی کاغذ کافی نیست: داشتن یک حساب سرمایه‌گذاری برای هر کودک ایده جذابی است، اما فرصت مالی فقط با بازکردن یک حساب ایجاد نمی‌شود. خانواده باید توان پرداخت، زمان و امنیت مالی داشته باشد تا از آن استفاده کند. بدون توجه به این تفاوت‌ها، برنامه‌های خوب ممکن است بیشتر به کسانی کمک کنند که از قبل شرایط بهتری دارند.

طبقه متوسط هم تحت فشار است: حتی خانواده‌هایی که درآمدشان پایین‌ترین سطح نیست، با هزینه‌های مسکن، غذا و آموزش روبه‌رو هستند. کنار گذاشتن صدها دلار در سال برای آینده کودک ممکن است از نظر تئوری منطقی باشد، اما در عمل نیازمند فضای مالی است که همه خانوارها ندارند. این همان فاصله میان طراحی سیاست و زندگی واقعی مردم است.

ثروت از دسترسی ساخته می‌شود: سرمایه‌گذاری بلندمدت معمولاً از مزایایی مانند مشارکت کارفرما، درآمد پایدار و آموزش مالی بهره می‌برد. اگر این مزایا بیشتر در اختیار کارکنان پردرآمد قرار گیرد، یک ابزار ظاهراً برابر می‌تواند نتایج نابرابر ایجاد کند. عدالت مالی فقط داشتن ابزار مشترک نیست؛ توان استفاده برابر از آن ابزار است.

شرح کامل ماجرا

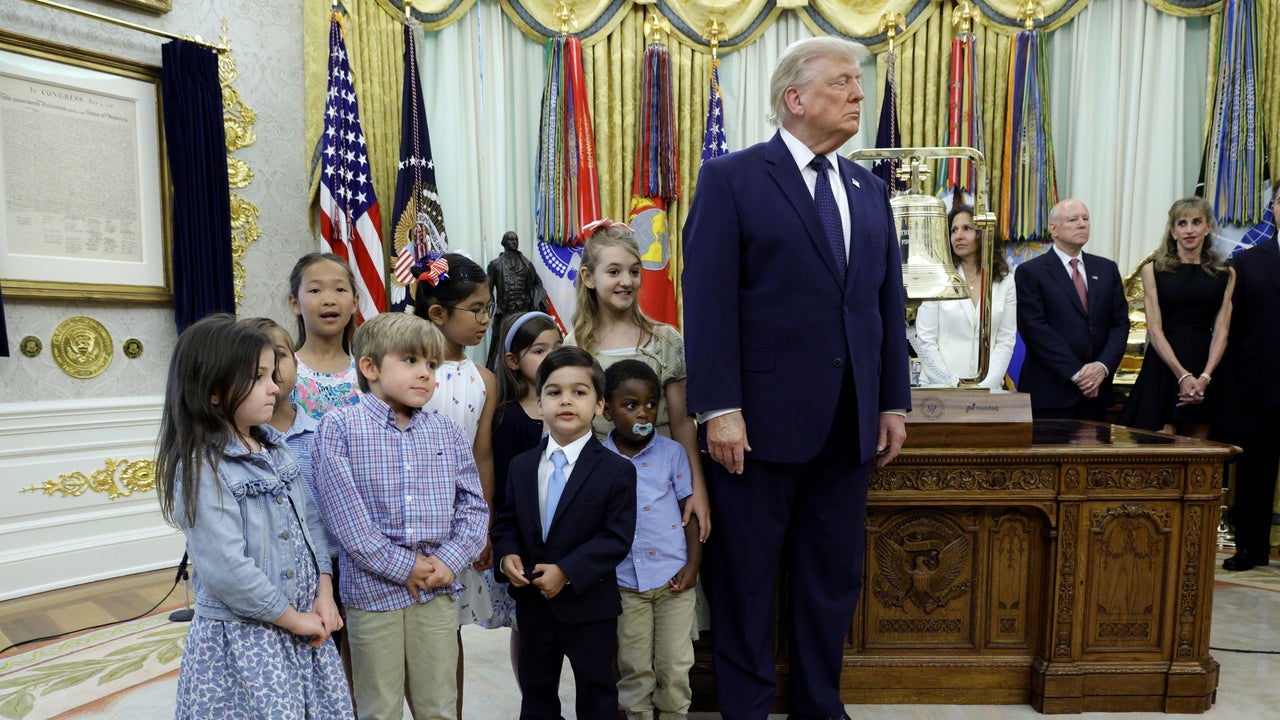
ایده ساده به نظر می‌رسد: به هر کودک یک حساب سرمایه‌گذاری بدهید تا از همان ابتدا با مفهوم پس‌انداز و رشد سرمایه آشنا شود. حساب‌های موسوم به ترامپ دقیقاً با همین وعده معرفی شده‌اند؛ ابزاری که قرار است فرصت سرمایه‌گذاری را برای کودکان آمریکایی گسترده‌تر کند. شروع برنامه هم از نظر تعداد ثبت‌نام چشمگیر بوده است. تا ۲۷ ژوئیه، بیش از ۷ میلیون کودک زیر ۱۸ سال وارد این حساب‌ها شده بودند و ۸۶ درصد آن‌ها متعلق به خانواده‌هایی با درآمد سالانه کمتر از ۲۰۰ هزار دلار بودند. اما نویسنده مقاله معتقد است همین عدد می‌تواند تصویری گمراه‌کننده بسازد: کمتر بودن درآمد از یک آستانه بالا لزوماً به معنی خانواده‌ای نیست که بیشترین نیاز را دارد.

برای درک این تفاوت باید به توزیع واقعی درآمد نگاه کرد. در سال ۲۰۲۴، فقط ۱۶ درصد خانوارهای آمریکایی درآمد سالانه ۲۰۰ هزار دلار یا بیشتر داشتند و درآمد میانه خانوار ۸۳٬۷۳۰ دلار بود. بنابراین استفاده از ۲۰۰ هزار دلار به‌عنوان معیار «خانواده‌هایی که بیشتر نیاز دارند» از نگاه نویسنده بسیار گسترده است. خانواده‌ای با درآمد ۲۰۰ هزار دلار و خانواده‌ای که برای پرداخت هزینه‌های ضروری مشکل دارد، هر دو ممکن است زیر همین سقف قرار بگیرند، اما توانایی آن‌ها برای سرمایه‌گذاری ماهانه یکسان نیست. داشتن حساب شبیه داشتن یک زمین آماده کشت است؛ اما همه خانواده‌ها آب، ابزار و زمان لازم برای استفاده از آن زمین را ندارند.

یکی از تغییرات پیشنهادی، اجازه مشارکت سالانه تا ۲٬۵۰۰ دلار پیش از مالیات از طریق کسر حقوق است؛ مدلی شبیه حساب‌های بازنشستگی ۴۰۱(k). در ظاهر این روش می‌تواند مفید باشد، چون سرمایه‌گذاری را خودکار می‌کند و بار تصمیم‌گیری را کاهش می‌دهد. اما مشکل اینجاست که حتی در سیستم‌های بازنشستگی موجود، دسترسی به ابزار به معنی استفاده واقعی نیست. اداره آمار کار آمریکا نشان داده از میان کارکنان بخش خصوصی که به طرح‌هایی مانند ۴۰۱(k) دسترسی دارند، فقط ۵۳ درصد واقعاً مشارکت می‌کنند. دلیل اصلی برای بسیاری از افراد این است که درآمدشان برای پرداخت هزینه‌های فعلی کافی نیست و پولی برای آینده باقی نمی‌ماند.

برای خانواده‌ای با درآمد میانه ۸۳٬۷۳۰ دلار در سال، کنار گذاشتن بیش از ۲۰۰ دلار در ماه برای حساب کودک ممکن است شدنی باشد، اما احتمالاً تصمیم ساده‌ای نیست. وقتی هزینه مواد غذایی، مسکن و دانشگاه افزایش پیدا می‌کند، کاهش حقوق ماهانه برای سرمایه‌گذاری بلندمدت به یک انتخاب دشوار تبدیل می‌شود. این فشار برای خانواده‌های کم‌درآمد شدیدتر است؛ خانوارهای پنجک پایین درآمدی که سالانه ۳۴٬۵۱۰ دلار یا کمتر درآمد دارند، طبق مقاله نسبت بدهی به درآمدی نزدیک به ۱۲۰ درصد دارند. برای چنین خانواده‌ای، سرمایه‌گذاری آینده کودک ممکن است در برابر پرداخت هزینه‌های امروز اولویت پایین‌تری پیدا کند.

بخش دیگر برنامه به مشارکت کارفرمایان مربوط می‌شود. شرکت‌هایی مانند ونگارد، ویزا، کراکن، چایم و ADP از میان بیش از ۵۰ کارفرمای خصوصی اعلام کرده‌اند که برای حساب کارکنان خود مشارکت خواهند کرد. شرکت‌ها می‌توانند تا ۲٬۵۰۰ دلار به ازای هر کارمند پرداخت کنند و این مبلغ از درآمد مشمول مالیات کارمند خارج می‌شود. تجربه ۴۰۱(k) نشان می‌دهد مشارکت کارفرما می‌تواند مشارکت کارکنان را افزایش دهد، اما همین مزیت معمولاً به کسانی می‌رسد که شغل بهتر و مزایای شغلی بیشتری دارند. برای کارگرانی که سالانه ۲۷٬۴۰۰ دلار یا کمتر درآمد دارند، فقط ۲۱.۳ درصد به طرح بازنشستگی محل کار دسترسی دارند و از میان آن‌ها نیز همه کارفرمای دارای تطبیق مالی ندارند.

در نتیجه، سؤال اصلی درباره حساب‌های ترامپ فقط این نیست که آیا میلیون‌ها کودک حساب خواهند داشت. سؤال بزرگ‌تر این است که آیا این حساب‌ها واقعاً ابزار تحرک اجتماعی می‌شوند یا راه جدیدی برای انتقال مزایای سرمایه‌گذاری به خانواده‌هایی که از قبل موقعیت مالی بهتری دارند. یک حساب سرمایه‌گذاری می‌تواند آموزش مالی و فرصت ایجاد کند، اما اگر توانایی واریز پول، دسترسی به کارفرمای مناسب و فضای مالی کافی نابرابر باشد، همان ابزار می‌تواند شکاف موجود را تقویت کند. مسئله شاید خود حساب نباشد؛ مسئله این است که چه کسی واقعاً توان استفاده از آن را دارد.
مطالعه در منبع اصلی

آنچه کمتر دیده می‌شود (زوایای پنهان)

۱

مشکل اصلی حساب‌های ترامپ شاید کمبود مشارکت نباشد؛ بلکه تعریف اشتباه از مخاطب هدف است. معیار درآمد ۲۰۰ هزار دلار بخش بزرگی از جامعه را «نیازمند» حساب می‌کند، اما فاصله واقعی میان خانواده‌ای که می‌تواند سرمایه‌گذاری کند و خانواده‌ای که فقط هزینه‌های ضروری را می‌پردازد بسیار بزرگ‌تر است.

۲

مشارکت شرکت‌ها می‌تواند قدرتمندترین بخش برنامه باشد، اما همان‌جا احتمال نابرابری بیشتر می‌شود. کارمندانی که شغل رسمی، مزایا و کارفرمای بزرگ دارند احتمالاً بیشتر از این مزیت استفاده می‌کنند؛ در حالی که بسیاری از خانواده‌های کم‌درآمد دقیقاً همان دسترسی سازمانی را ندارند.

میزان اهمیت

اهمیت کلی
۱۰از۶
فرصت۵/۱۰
ارتباط با ایران۴/۱۰
زمان‌بندی۶/۱۰
ریسک رقبا۵/۱۰

چه کسانی باید توجه کنند؟

سیاست‌گذاران، اقتصاددانان و خانواده‌ها.

✨ تبدیل تحلیل با AI

بازنویسی آماده برای انتشار در شبکه‌های اجتماعی

Lensora AI
حساب‌های ترامپ برای کودکان قرار بود شکاف ثروت را کمتر کنند؛ اما ممکن است نتیجه پیچیده‌تر باشد.

این حساب‌های سرمایه‌گذاری با مزایای مالیاتی شروع قدرتمندی داشته‌اند: بیش از ۷ میلیون کودک ثبت‌نام شده‌اند و ۸۶ درصد آن‌ها از خانواده‌هایی با درآمد کمتر از ۲۰۰ هزار دلار هستند. اما مقاله استدلال می‌کند که این معیار لزوماً نشان نمی‌دهد برنامه به فقیرترین خانواده‌ها رسیده است.

اما چرا این موضوع مهم است؟ چون داشتن یک حساب سرمایه‌گذاری با توانایی استفاده از آن فرق دارد. خانواده‌ای که هر ماه چند صد دلار فضای مالی دارد می‌تواند از رشد سرمایه بلندمدت بهره ببرد؛ خانواده‌ای که با بدهی و هزینه‌های ضروری درگیر است ممکن است حتی نتواند اولین واریز را انجام دهد.

زاویه پنهان: مشارکت کارفرمایان می‌تواند مزیت بزرگی باشد، اما ممکن است همان الگوی نابرابری حساب‌های بازنشستگی را تکرار کند؛ کسانی که شغل بهتر و مزایای بیشتری دارند، احتمالاً بیشتر از آن بهره می‌برند.

آیا یک ابزار مالی واقعاً برابر است اگر همه به آن دسترسی داشته باشند، اما همه توان استفاده از آن را نداشته باشند؟

🔗 جزئیات بیشتر در لنزورا:
/news/حسابی-برای-همه-کودکان،-اما-نه-الزاماً-با-فرصت-برابر
💰 حساب‌های ترامپ؛ فرصت برابر یا شکاف تازه؟

📈 شروع قدرتمند: بیش از ۷ میلیون کودک زیر ۱۸ سال ثبت‌نام شده‌اند و ۸۶ درصد آن‌ها از خانواده‌هایی با درآمد کمتر از ۲۰۰ هزار دلار هستند.

💵 مشکل پنهان: پیشنهاد واریز پیش از مالیات تا ۲٬۵۰۰ دلار در سال و مشارکت کارفرمایان می‌تواند برای خانواده‌های دارای فضای مالی مفید باشد، اما برای بسیاری از خانوارها کنار گذاشتن این مبلغ دشوار است.

⚖️ چرا مهم است؟ یک حساب سرمایه‌گذاری به‌تنهایی ثروت نمی‌سازد. توان پرداخت، شغل، مزایا و امنیت مالی تعیین می‌کنند چه کسی واقعاً می‌تواند از فرصت بلندمدت استفاده کند.

🔍 زاویه پنهان: برنامه‌ای که برای کاهش شکاف ثروت طراحی شده، ممکن است بیشتر به کسانی کمک کند که از قبل دسترسی بهتر به درآمد، کارفرما و ابزارهای مالی دارند.

🔗 جزئیات بیشتر در لنزورا:
/news/حسابی-برای-همه-کودکان،-اما-نه-الزاماً-با-فرصت-برابر
ادامه مطالعهپیشنهاد مطالعه
وقتی رزومه تبدیل به نمایش می‌شود
۲۰۰درخواستتلاش اولیه
وقتی رزومه تبدیل به نمایش می‌شودFast Company

رقابت کاریابی سخت‌تر شده و بعضی متقاضیان برای دیده‌شدن مرزها را جابه‌جا می‌کنند

چرا مهم است؟

وقتی صدها درخواست بی‌پاسخ می‌ماند، بعضی جویندگان کار دیگر فقط رزومه نمی‌فرستند؛ برای دیده‌شدن یک کمپین کامل می‌سازند.

۲۳ مرداد ۱۴۰۵
میزان اهمیت
۶ از ۱۰
سازندگان و جایزه تازه استریم
۳۲۵میلیون مشترکمقیاس نتفلیکس
سازندگان و جایزه تازه استریمسردبیر

یوتیوب حاضر است پول بدهد تا سازندگان اول سراغ نتفلیکس نروند

چرا مهم است؟

یوتیوب با برخی سازندگان بزرگ مذاکره می‌کند تا در ازای دریافت پول، ویدیوهایشان برای مدتی ابتدا در یوتیوب منتشر شود و همزمان روی نتفلیکس قرار نگیرد.

۳۱ مرداد ۱۴۰۵
میزان اهمیت
۷ از ۱۰
کمبود مسکن یا بازی با آگهی‌ها؟
۸۰درصدسهم ادعایی بازار
کمبود مسکن یا بازی با آگهی‌ها؟Ars Technica

وقتی ویترین اجاره نیویورک خلوت شد

چرا مهم است؟

یک شکایت تازه می‌گوید پنهان‌کردن آگهی‌های مسکن، کمبود مصنوعی ساخته و قدرت انتخاب مستأجران نیویورک را کاهش داده است.

۳۰ مرداد ۱۴۰۵
میزان اهمیت
۶ از ۱۰
پهپادها وارد محله می‌شوند
۵۰۰محلههدف پوشش آمازون
پهپادها وارد محله می‌شوندArs Technica

تحویل سریع‌تر کالا با پهپادهای آمازون، آرامش خانه‌ها را به آزمون می‌گذارد

چرا مهم است؟

آمازون می‌خواهد تحویل پهپادی را به صدها محله برساند؛ سرعت بیشتر، اما با پرسش‌هایی جدی درباره صدا، ایمنی و حریم خصوصی.

۲۸ مرداد ۱۴۰۵
میزان اهمیت
۷ از ۱۰
روایت‌های مشابه کسب‌وکار
پایان داشبوردهای بی‌مصرف؛ وقتی اتوماسیون جایگزین توصیه‌های سئو می‌شود
مسیر یک رشدفعال
MyZia

پایان داشبوردهای بی‌مصرف؛ وقتی اتوماسیون جایگزین توصیه‌های سئو می‌شود

بنیان‌گذار MyZia با درک تغییر رفتار موتورهای جستجو به سمت هوش مصنوعی، ابزاری ساخت که به جای پیشنهاد دادن کلمات کلیدی، محتوا را مستقیماً روی سایت مشتری منتشر می‌کند.

مشتری پولی در دو ماه اول۱۵۰